Ví trả sau chỉ nên dùng khi bạn chắc chắn trả đủ toàn bộ dư nợ trước ngày đến hạn. Khi đó, chi phí chỉ là phí dịch vụ vài chục nghìn đồng mỗi tháng. Nếu chọn trả tối thiểu, trả góp dài hoặc trả trễ, chi phí tăng rất nhanh: với Ví Trả Sau MoMo, trả góp 12 tháng tốn phí 36% số tiền, còn trễ hạn từ 15 ngày bị phí 21% dư nợ quá hạn.
Bài viết giải thích ví trả sau thực chất là gì, tính thử chi phí thật của MoMo và Zalopay theo biểu phí công khai tháng 11/2026, và giúp bạn tự trả lời câu hỏi có nên dùng hay không.
Ví trả sau là gì?
Ví trả sau, còn gọi là mua trước trả sau, là một khoản tín dụng do ngân hàng hoặc công ty tài chính cấp, hiển thị như một nguồn tiền trong ví điện tử. MoMo ghi rõ Ví Trả Sau là sản phẩm tín dụng do các tổ chức tín dụng cung cấp, hiện là TPBank, MBV và VCBNeo, còn MoMo chỉ là bên trung gian thu hộ, chi hộ. Tài khoản trả sau trên Zalopay do CIMB cung cấp.
Nói cách khác, mỗi lần quẹt Ví trả sau là bạn đang vay một khoản nhỏ. Khoản vay này có hạn mức, có ngày chốt sao kê, có ngày đến hạn, và lịch sử trả nợ được dùng để đánh giá tín dụng của bạn giống như thẻ tín dụng.
Ví trả sau khác số dư ví thông thường: số dư ví là tiền của bạn, nạp từ tài khoản ngân hàng liên kết. Ví trả sau là tiền của bên cho vay.
Phí thật của Ví Trả Sau MoMo và Zalopay
Quảng cáo thường nhấn mạnh “lãi suất 0%”. Lãi suất có thể bằng 0 khi bạn trả đủ đúng hạn, nhưng các khoản phí thì vẫn có. Theo trang chính thức đọc ngày 11/11/2026:
Ví Trả Sau MoMo
| Khoản phí | Mức phí |
|---|---|
| Hạn mức | 1 triệu đến 20 triệu đồng |
| Phí dịch vụ | 33.000 đồng cho tháng có giao dịch, miễn 5 giao dịch đầu với khách mới |
| Trả góp | 3 tháng 9%, 6 tháng 18%, 9 tháng 27%, 12 tháng 36% số tiền chuyển đổi |
| Thanh toán tối thiểu | Trả 15% dư nợ, phí 6,3% trên phần dư nợ chuyển sang kỳ sau |
| Trễ hạn | 5,25% (1 đến 4 ngày), 10,5% (5 đến 9 ngày), 15,75% (10 đến 14 ngày), 21% (từ 15 ngày) dư nợ quá hạn |
MoMo cũng ghi giao dịch trả góp không được tất toán trước hạn, và phí chuyển đổi trả góp không được hoàn kể cả khi giao dịch bị hủy.
Tài khoản trả sau Zalopay (CIMB)
| Khoản phí | Mức phí |
|---|---|
| Hạn mức | Đến 30 triệu đồng, trả sau từ 1 đến 12 tháng |
| Phí dịch vụ | 20.000 đồng mỗi kỳ sao kê có giao dịch |
| Chưa trả hết dư nợ | Phí sử dụng 30.000 đến 129.000 đồng tùy dư nợ, cộng lãi khoảng 0,17%/ngày |
| Trả góp | Lãi 3%/tháng trên dư nợ giảm dần |
| Trễ hạn trả góp | Lãi quá hạn bằng 150% lãi trong hạn |
Biểu phí Zalopay áp dụng từ kỳ sao kê 28/1/2026 và đã gồm VAT. Shopee, Kredivo và một số ứng dụng khác cũng có dịch vụ mua trước trả sau, mỗi bên một biểu phí riêng, nên hãy đọc kỹ điều khoản trong ứng dụng trước khi kích hoạt.
Ví dụ: chi tiêu 3 triệu đồng bằng Ví Trả Sau MoMo
Giả sử tháng này bạn quẹt Ví Trả Sau MoMo tổng cộng 3.000.000 đồng và đã dùng hết 5 giao dịch miễn phí ban đầu. Tùy cách trả, chi phí rất khác nhau:
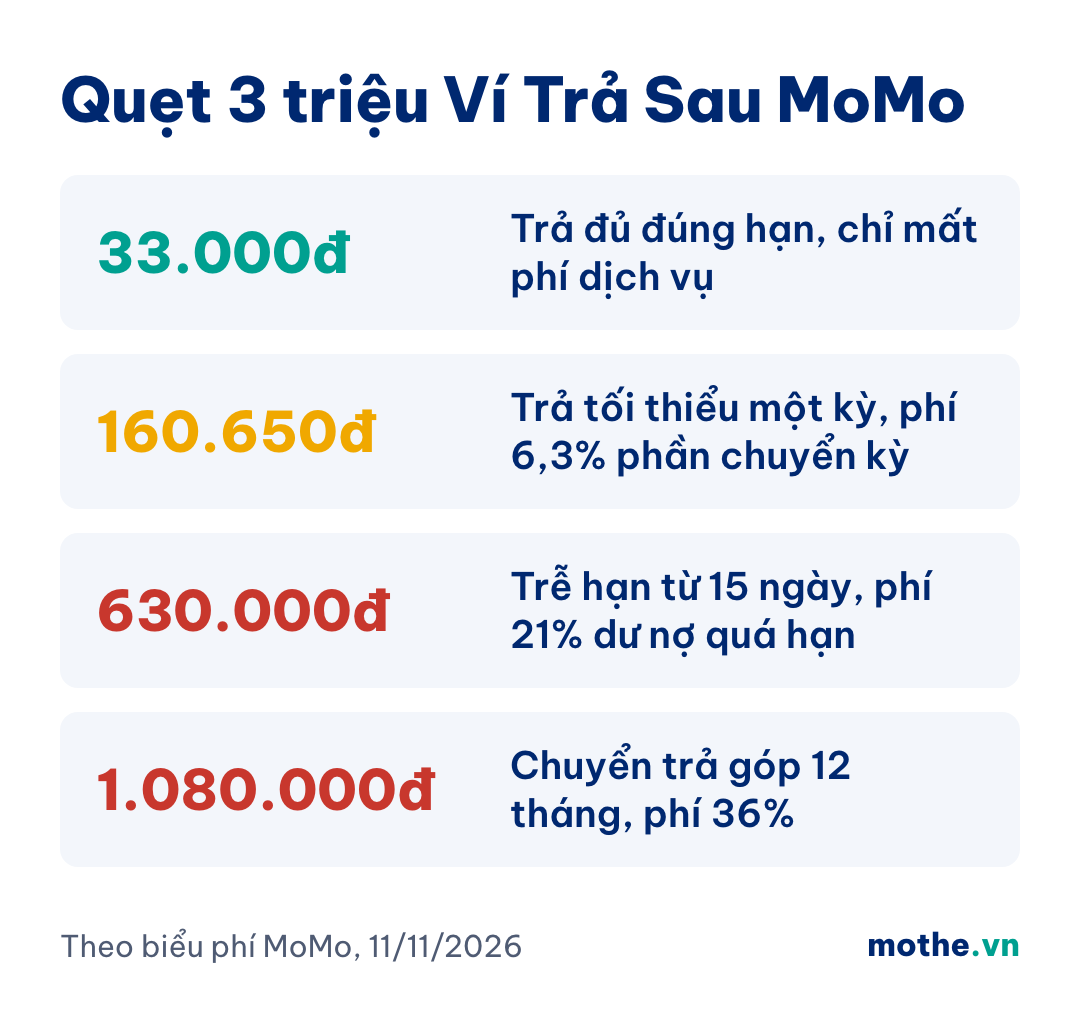
- Trả đủ đúng hạn: chỉ mất phí dịch vụ 33.000 đồng, khoảng 1,1% số tiền.
- Trả tối thiểu một kỳ: bạn trả 450.000 đồng (15%), phần 2.550.000 đồng chuyển sang kỳ sau với phí 6,3%, tức 160.650 đồng. Nếu tháng nào cũng trả tối thiểu, phí cứ cộng dồn như vậy.
- Chuyển trả góp 12 tháng: phí 36% là 1.080.000 đồng. Tổng phải trả 4.080.000 đồng, khoảng 340.000 đồng mỗi tháng.
- Trễ hạn từ 15 ngày: phí chậm trả 21% dư nợ quá hạn, tức 630.000 đồng, chưa kể ảnh hưởng tới lịch sử tín dụng.
Với Zalopay, nếu đến hạn bạn chưa trả 3.000.000 đồng, bạn chịu phí sử dụng 129.000 đồng và lãi khoảng 0,17%/ngày, tương đương khoảng 153.000 đồng sau 30 ngày. Trả góp 12 tháng với lãi 3%/tháng trên dư nợ giảm dần tốn khoảng 585.000 đồng tiền lãi nếu mỗi tháng trả gốc đều 250.000 đồng.
Ví trả sau ảnh hưởng tới lịch sử tín dụng thế nào?
Vì là khoản tín dụng, cách bạn trả nợ Ví trả sau được bên cho vay ghi nhận. MoMo cho biết trả không đúng hạn sẽ khiến bạn chịu phí trễ hạn và ảnh hưởng đến điểm tín dụng cá nhân, dẫn tới khó vay mượn sau này. Ngược lại, trả đúng hạn đều đặn giúp xây dựng lịch sử tín dụng tốt.
Điều kiện mở Ví Trả Sau MoMo cũng yêu cầu chưa từng bị ghi nhận nợ xấu trên Trung tâm Thông tin tín dụng quốc gia (CIC). Một khoản nợ ví vài trăm nghìn đồng bị bỏ quên có thể khiến bạn gặp khó khi xin thẻ tín dụng hay vay mua nhà sau này.
Theo MoMo, khách hàng liên tục quá hạn có thể bị giảm hạn mức hoặc khóa Ví Trả Sau. Xem thêm cách dùng thẻ tín dụng không mất lãi, nguyên tắc tương tự áp dụng cho ví trả sau.
Khi nào nên và không nên dùng ví trả sau?
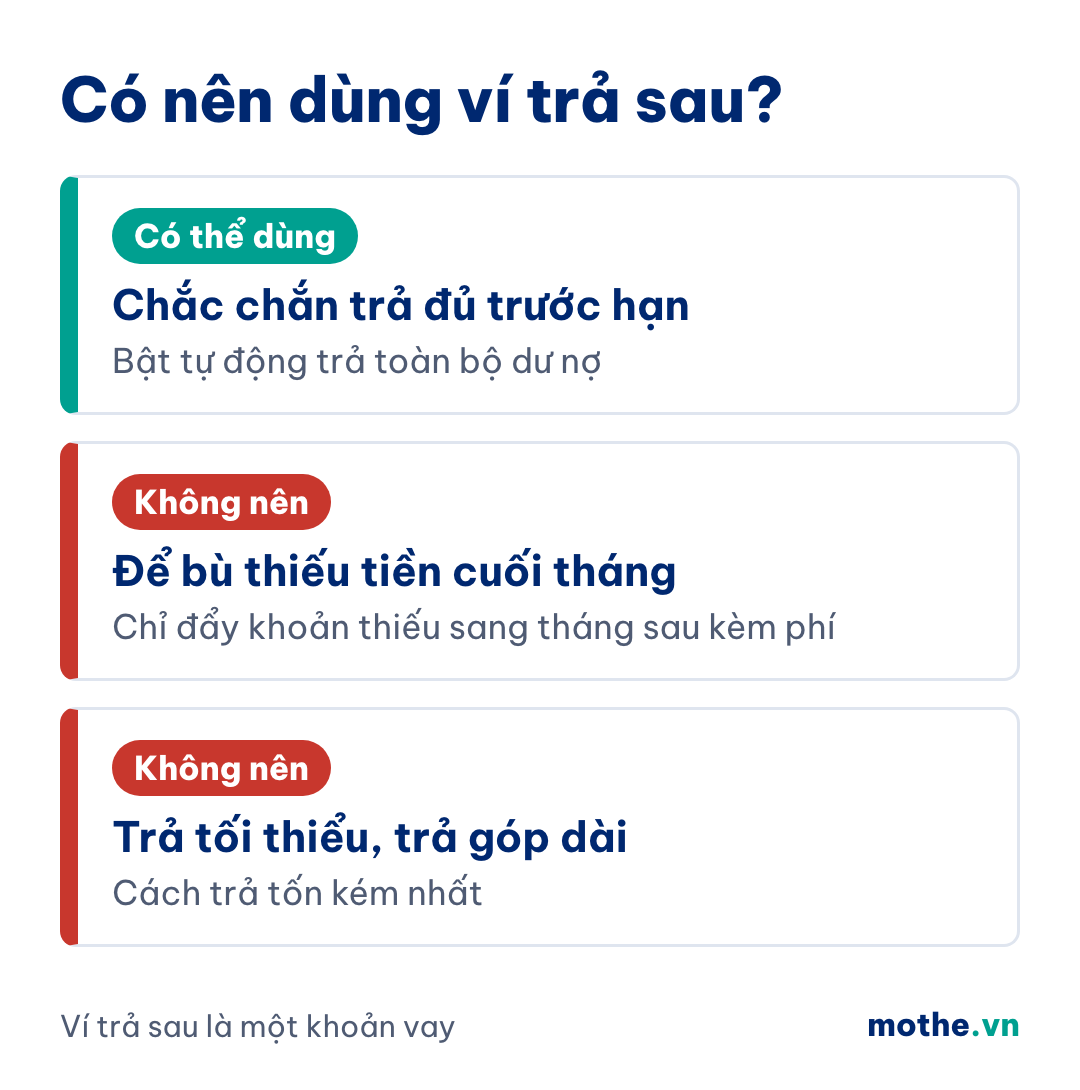
Có thể dùng khi:
- Bạn có sẵn tiền hoặc chắc chắn có tiền trước ngày đến hạn, chỉ muốn gom các khoản chi nhỏ để trả một lần.
- Bạn dùng để nhận ưu đãi của chính ví, và bật trả nợ tự động toàn bộ dư nợ.
- Bạn muốn bắt đầu xây dựng lịch sử tín dụng bằng khoản nhỏ, trả đúng hạn đều đặn.
Không nên dùng khi:
- Bạn thường thiếu tiền cuối tháng. Ví trả sau không làm bạn có thêm tiền, chỉ đẩy khoản thiếu sang tháng sau kèm phí.
- Bạn định chọn trả tối thiểu hay trả góp dài. Như ví dụ trên, đây là cách tốn kém nhất.
- Thu nhập không ổn định hoặc bạn đang có khoản nợ khác. Thêm một khoản nợ nhỏ dễ thành nhiều khoản nợ chồng lên nhau.
- Bạn bị hấp dẫn bởi “săn sale”. Mua vì có hạn mức chứ không vì cần là lý do phổ biến khiến dư nợ tăng nhanh.
Ví trả sau hay thẻ tín dụng?
Cả hai đều là tín dụng, nhưng thẻ tín dụng thường có kỳ miễn lãi dài hơn, khoảng 45–55 ngày, và dùng được ở cả máy POS lẫn thanh toán quốc tế. Ví trả sau dễ mở hơn, không cần chứng minh thu nhập, nhưng hạn mức thấp và chỉ dùng trong hệ sinh thái của ví. Xem thêm thẻ ghi nợ khác thẻ tín dụng thế nào và các loại phí thẻ tín dụng.
| Tiêu chí | Ví trả sau / Thẻ tín dụng |
|---|---|
| Mở | Vài phút trong ví / Ngân hàng xét hồ sơ, thường lâu hơn |
| Hạn mức | Thường đến 20 hoặc 30 triệu / Tùy thu nhập, có thể cao hơn |
| Dùng ở đâu | Điểm chấp nhận ví / POS, online, nước ngoài |
| Chi phí khi trả đủ | Phí dịch vụ tháng / Thường chỉ phí thường niên |
Hay mua trước trả sau? Xem thẻ tín dụng có kỳ miễn lãi
Nếu bạn luôn trả đủ đúng hạn, thẻ tín dụng thường có kỳ miễn lãi dài hơn và dùng được ở nhiều nơi hơn. So sánh 6 thẻ tín dụng phí và ưu đãi đã đối chiếu tháng 11/2026.
Nếu đã dùng ví trả sau, làm sao để không mất tiền oan?
- Bật thông báo nhắc hạn và tính năng tự động thanh toán, chọn trả toàn bộ dư nợ thay vì tối thiểu.
- Ghi ngày chốt sao kê và ngày đến hạn vào lịch điện thoại.
- Đặt hạn mức chi tiêu cho mình thấp hơn hạn mức được cấp.
- Không dùng ví trả sau để trả một khoản nợ khác.
- Nếu đang nợ nhiều kỳ, dừng phát sinh giao dịch mới và trả dứt điểm phần quá hạn trước, vì phí trễ hạn cao hơn nhiều so với phí dịch vụ.
- Cảnh giác với người tự xưng nhân viên ví hay ngân hàng gọi điện “hỗ trợ tất toán”, “giảm phí” và đòi mã OTP. Xem các chiêu lừa đảo giả danh ngân hàng.
Câu hỏi thường gặp
Không dùng Ví trả sau có mất phí không?
Theo biểu phí MoMo và Zalopay, phí dịch vụ chỉ thu trong tháng hoặc kỳ sao kê có phát sinh giao dịch. Không quẹt thì không mất phí dịch vụ.
Có rút tiền mặt hay chuyển khoản bằng Ví trả sau được không?
MoMo ghi Ví Trả Sau không dùng cho dịch vụ chuyển tiền và thanh toán hóa đơn tài chính. Ví trả sau dùng để thanh toán tại các điểm chấp nhận ví. Nếu cần để dành tiền, hãy dùng tiết kiệm online thay vì vay.
Trả trước hạn có được giảm phí trả góp không?
Với Ví Trả Sau MoMo thì không: giao dịch trả góp không được tất toán trước hạn và phí chuyển đổi không hoàn lại.
Hủy Ví trả sau thế nào?
Trả hết dư nợ trước, rồi mới hủy. Với Zalopay, hướng dẫn chính thức gồm 4 bước: vào mục Tài khoản trả sau, nhấn ảnh đại diện, chọn Quản lý tài khoản rồi Hủy tài khoản, nhập lý do và xác thực danh tính, cuối cùng chọn Đồng ý và Gửi yêu cầu. Yêu cầu được ngân hàng đối tác xử lý trong vài ngày làm việc. Sau khi hủy, muốn dùng lại bạn phải đăng ký và chờ duyệt hạn mức từ đầu.
Với các ví khác, xem hướng dẫn hủy trong ứng dụng hoặc gọi tổng đài. Bài đăng ký MoMo và đăng ký Zalopay có thông tin liên hệ hỗ trợ.
Phí đọc trên trang chính thức ngày 11/11/2026 và chỉ mang tính tham khảo. Biểu phí do đối tác cấp tín dụng quy định và có thể thay đổi, hãy xem lại trong ứng dụng trước khi dùng. Mothe.vn không khuyến khích vay tiêu dùng khi bạn chưa chắc chắn khả năng trả nợ. Một số liên kết trên Mothe.vn là liên kết tiếp thị, chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua đó.