Muốn dùng thẻ tín dụng không mất lãi, bạn cần nhớ một nguyên tắc: trả toàn bộ số dư trên sao kê trước hoặc đúng ngày đến hạn, và không rút tiền mặt. Trả đủ đúng hạn thì khoản mua sắm trong kỳ không phát sinh lãi.
Điều nhiều người hiểu nhầm là con số “miễn lãi 55 ngày” và khoản “thanh toán tối thiểu”. Bài viết này giải thích từng mốc bằng ví dụ cụ thể.
Ba mốc cần nhớ trên thẻ tín dụng
- Chu kỳ sao kê: khoảng thời gian ngân hàng ghi nhận chi tiêu của bạn, thường khoảng 30 ngày.
- Ngày sao kê: ngày chốt chu kỳ. Ngân hàng tổng hợp các giao dịch và báo số tiền cần trả.
- Ngày đến hạn: hạn cuối để thanh toán mà không bị tính lãi. Với thẻ miễn lãi 55 ngày, ngày này thường cách ngày sao kê 25 ngày.
Bạn có thể xem các mốc này trên sao kê hoặc trong ứng dụng ngân hàng.
Vì sao miễn lãi 55 ngày không phải lúc nào cũng đủ 55 ngày?
Thời gian miễn lãi phổ biến là 45–55 ngày, nhưng đây là mức tối đa. Con số 55 ngày gồm 30 ngày của chu kỳ sao kê và 25 ngày ân hạn sau đó. Bạn chỉ được đủ số ngày này nếu giao dịch vào ngày đầu chu kỳ. Mua càng gần ngày sao kê, số ngày được miễn lãi càng ngắn.
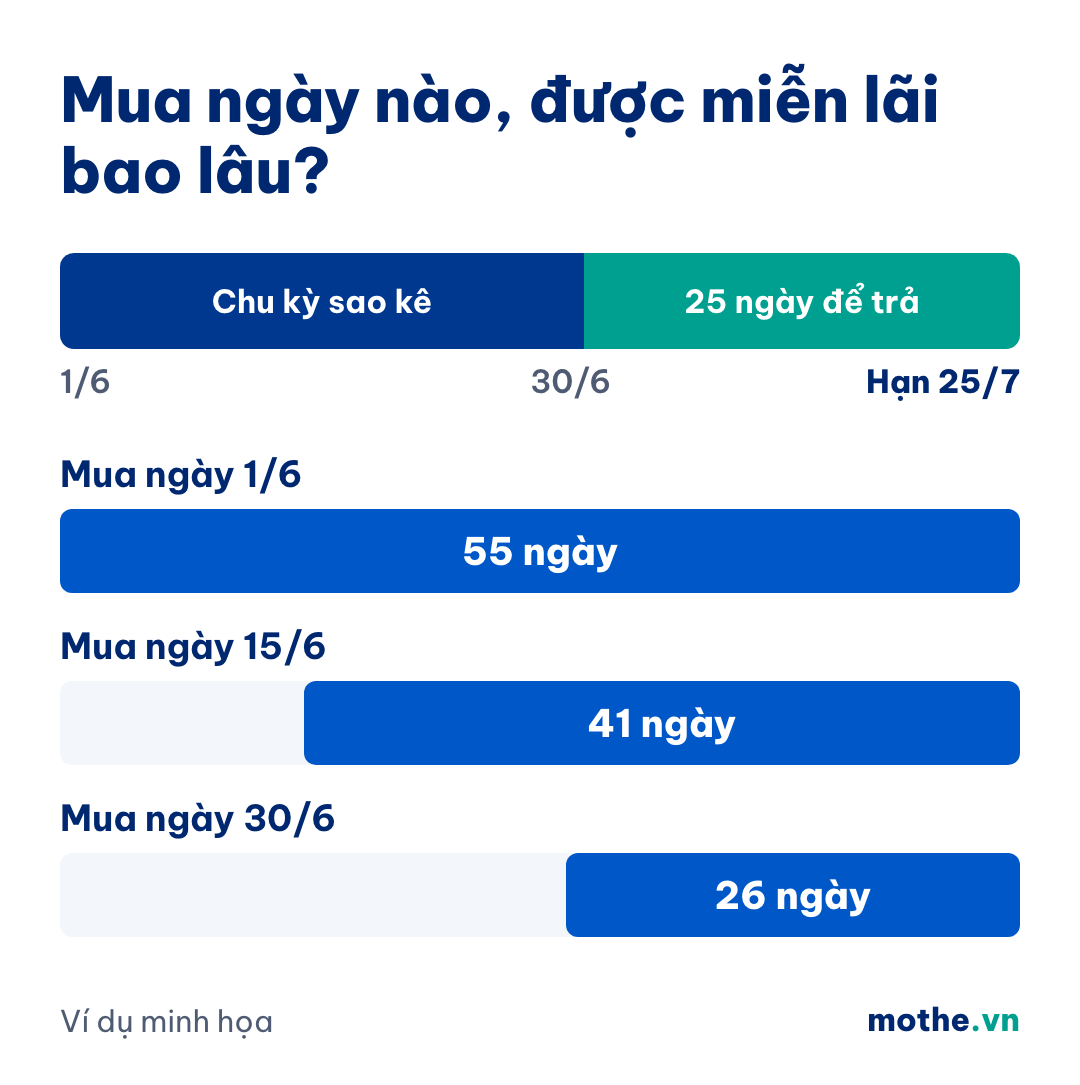
| Ngày mua | Ngày đến hạn | Số ngày miễn lãi |
|---|---|---|
| 1/6 | 25/7 | Khoảng 55 ngày |
| 15/6 | 25/7 | Khoảng 41 ngày |
| 30/6 | 25/7 | Khoảng 26 ngày |
Ví dụ trên giả định chu kỳ sao kê từ 1/6 đến 30/6 và ngày đến hạn là 25/7. Thời gian miễn lãi cụ thể khác nhau theo từng ngân hàng và dòng thẻ.
Trả bao nhiêu thì không mất lãi?
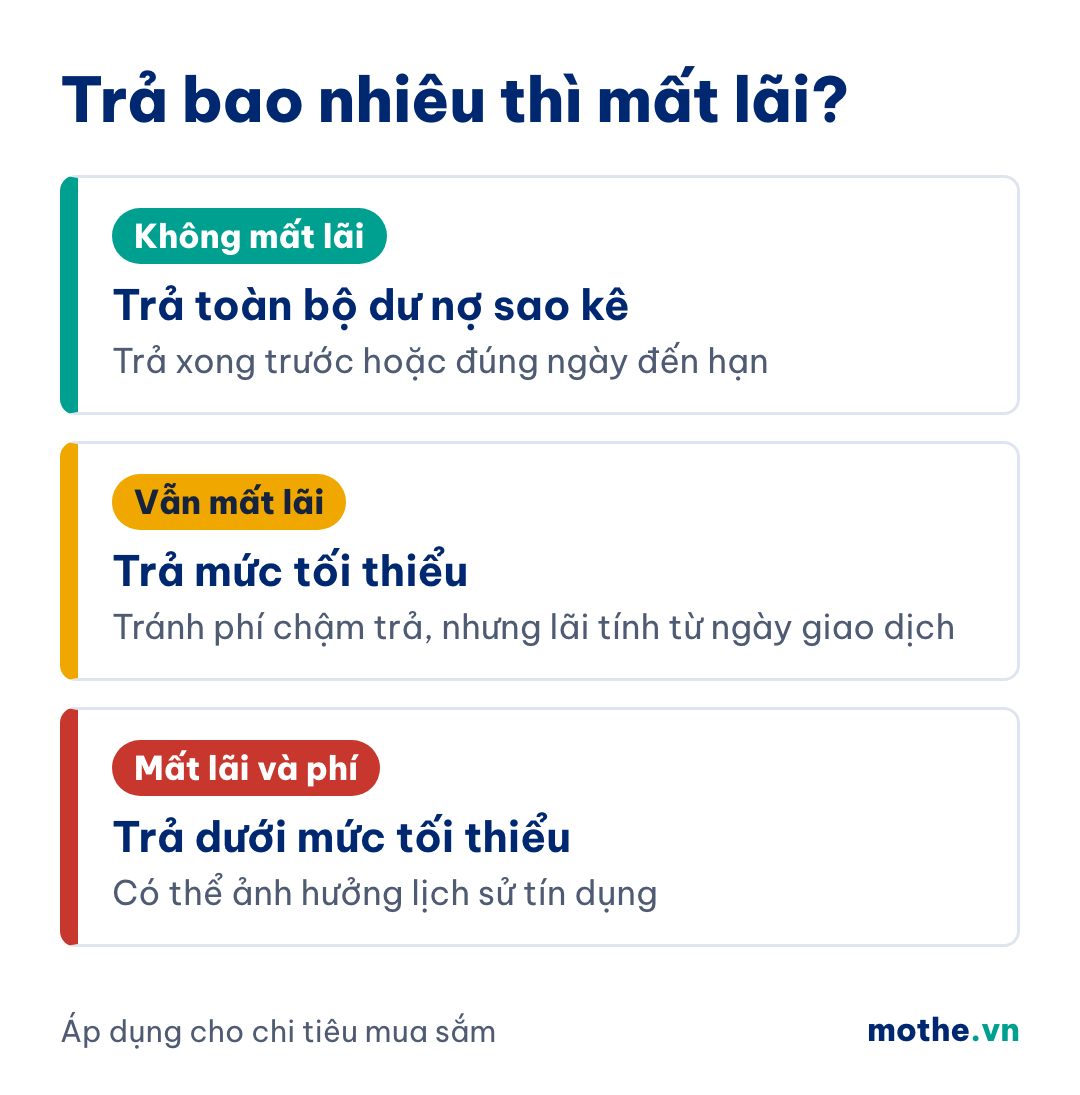
| Cách trả | Lãi | Phí chậm trả |
|---|---|---|
| Trả toàn bộ dư nợ sao kê đúng hạn | Không | Không |
| Trả từ mức tối thiểu trở lên nhưng chưa hết | Có, tính từ ngày phát sinh giao dịch | Không |
| Trả dưới mức tối thiểu hoặc không trả | Có | Có, kèm rủi ro ảnh hưởng lịch sử tín dụng |
Trả tối thiểu không phải là cách tránh lãi. Nếu sau hạn thanh toán vẫn còn dư nợ, kể cả khi bạn đã trả đủ mức tối thiểu, lãi sẽ tính trên các giao dịch kể từ ngày phát sinh, không chỉ trên phần còn thiếu. Ngoài ra, khi không trả đủ đúng hạn ở một kỳ, chi tiêu ở kỳ kế tiếp cũng có thể bị tính lãi ngay từ ngày giao dịch.
Ví dụ minh họa: ngân hàng thường tính tiền lãi theo công thức dư nợ × lãi suất năm ÷ 365 × số ngày tính lãi. Với dư nợ 5 triệu đồng và lãi suất giả định 30%/năm, 30 ngày tính lãi tương đương khoảng 123.000 đồng. Lãi suất thực tế của bạn nằm trong biểu phí của từng dòng thẻ.
Những khoản không được miễn lãi
- Rút tiền mặt: thường không được miễn lãi, lãi tính ngay từ khi rút và có thêm phí rút tiền.
- Dư nợ chưa trả từ kỳ trước: tiếp tục bị tính lãi cho đến khi trả hết.
- Mua trả góp: áp dụng lãi suất hoặc phí riêng theo chương trình.
Bạn cũng không thể chuyển tiền từ thẻ tín dụng sang tài khoản thanh toán, thẻ ghi nợ, thẻ trả trước hay ví điện tử, vì Thông tư 45/2025/TT-NHNN không cho phép.
5 thói quen giúp bạn không mất lãi
- Đặt nhắc lịch trước ngày đến hạn vài ngày.
- Đăng ký trích nợ tự động toàn bộ dư nợ nếu ngân hàng hỗ trợ.
- Chỉ quẹt thẻ cho số tiền bạn đã có sẵn để trả.
- Với khoản lớn, ưu tiên mua ngay sau ngày sao kê để có thêm thời gian trả.
- Đọc sao kê mỗi tháng để phát hiện sớm giao dịch lạ.
Nếu chưa có thẻ, hãy xem điều kiện mở thẻ tín dụng online và danh sách các dòng thẻ tín dụng.
Câu hỏi thường gặp
Có thể trả tiền trước ngày sao kê không?
Có. Bạn có thể chủ động thanh toán khoản đã chi trước ngày chốt sao kê.
Trả tối thiểu có bị nợ xấu không?
Trả đủ mức tối thiểu đúng hạn giúp bạn tránh phí chậm trả và tránh bị xem là trả chậm, nhưng phần dư nợ còn lại vẫn bị tính lãi.
Mức thanh toán tối thiểu là bao nhiêu?
Mỗi ngân hàng một mức, thường là vài phần trăm dư nợ. Số tiền cụ thể được ghi trên sao kê hằng tháng.
Lãi thẻ tín dụng thường là bao nhiêu?
Lãi thẻ tín dụng khá cao, có thể trên 20%/năm. Mức cụ thể khác nhau theo từng dòng thẻ, nên hãy xem biểu phí trước khi đăng ký.
Thông tin cập nhật tháng 11/2026 và chỉ mang tính tham khảo. Lãi suất, phí và thời gian miễn lãi do từng ngân hàng quy định, hãy kiểm tra trong hợp đồng và biểu phí của thẻ. Một số liên kết trên Mothe.vn là liên kết tiếp thị, chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua đó.