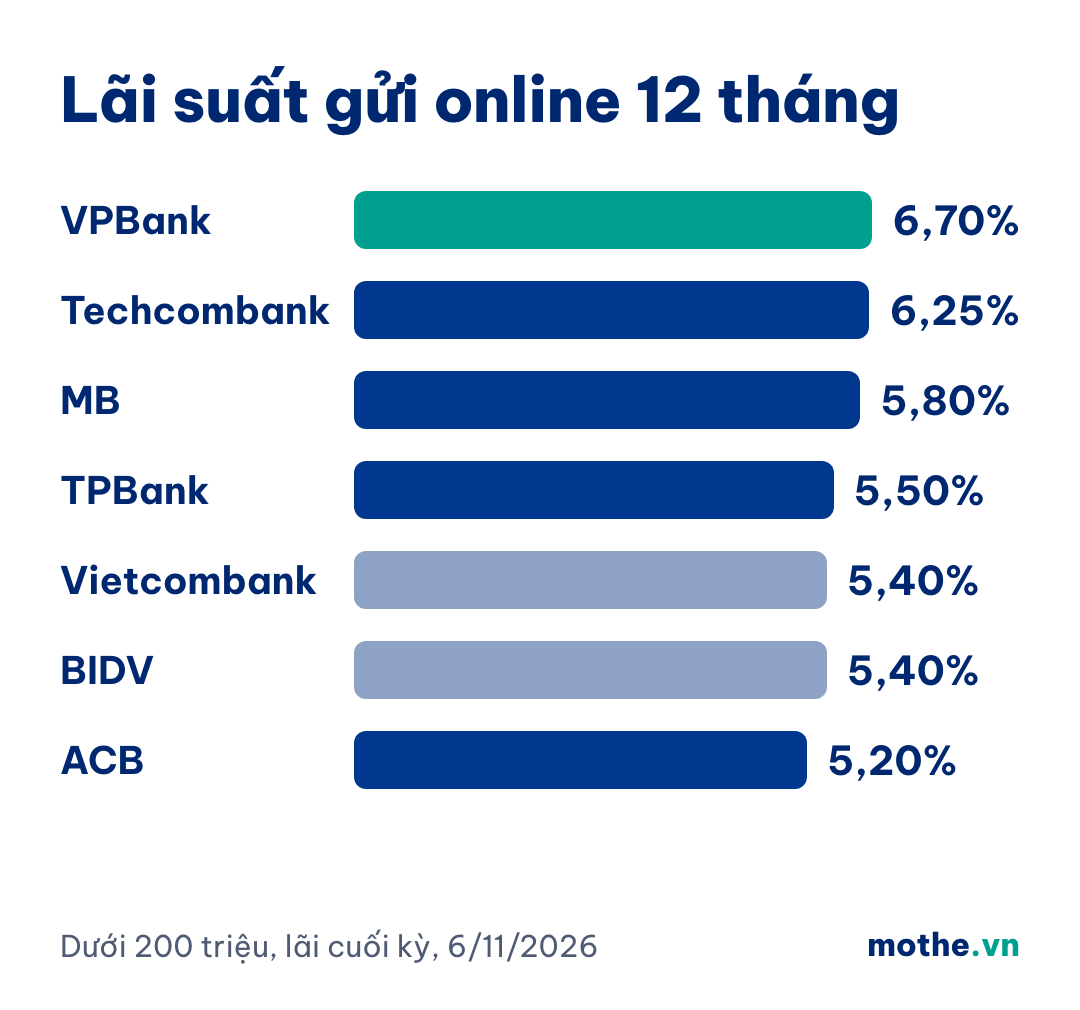
Theo biểu lãi suất trên trang chính thức của từng ngân hàng mà Mothe.vn đối chiếu ngày 6/11/2026, VPBank đang niêm yết lãi suất gửi online kỳ hạn 12 tháng cao nhất trong 8 ngân hàng được so sánh, 6,70%/năm, tiếp theo là Techcombank với 6,25%/năm. Vietcombank và BIDV cùng ở mức 5,40%/năm.
Tuy vậy, ngân hàng trả lãi cao nhất chưa chắc là lựa chọn tốt nhất cho bạn. Bài viết so sánh lãi suất theo từng kỳ hạn, tính thử tiền lãi với 100 triệu đồng, giải thích chuyện rút trước hạn và bảo hiểm tiền gửi, rồi đưa ra 5 tiêu chí để chọn ngân hàng.
Tóm tắt nhanh
- Kỳ hạn 12 tháng: VPBank 6,70%, Techcombank 6,25% (sản phẩm Phát Lộc Online), MB 5,80%.
- Kỳ hạn 6 tháng: VPBank 6,60%, Techcombank 6,05%, TPBank 5,50%.
- Kỳ hạn từ 1 đến dưới 6 tháng: Ngân hàng Nhà nước giới hạn lãi suất tối đa 4,75%/năm, nên chênh lệch giữa các ngân hàng nhỏ.
- Gửi online thường cao hơn tại quầy ở các ngân hàng thương mại cổ phần. Vietcombank niêm yết như nhau.
- Rút trước hạn thường chỉ được hưởng lãi không kỳ hạn, từ 0,01% đến 0,2%/năm ở các ngân hàng trong bài.
- Bảo hiểm tiền gửi trả tối đa 350 triệu đồng cho mỗi người tại mỗi ngân hàng từ 13/7/2026, gửi online hay tại quầy đều như nhau.
Lãi suất gửi tiết kiệm online tháng 11/2026
Các bảng dưới đây lấy lãi suất trả cuối kỳ cho khách hàng cá nhân thông thường, số tiền dưới 200 triệu đồng. Mỗi ngân hàng có nhiều sản phẩm tiền gửi, bảng lấy sản phẩm gửi online ghi trong biểu lãi suất chính thức.
Kỳ hạn 12 tháng
| Ngân hàng (sản phẩm) | Lãi suất/năm |
|---|---|
| VPBank (kênh Online) | 6,70% |
| Techcombank (Phát Lộc Online) | 6,25% |
| MB (Tiền gửi số) | 5,80% |
| TPBank (Tiết kiệm điện tử) | 5,50% |
| Vietcombank (Tiền gửi trực tuyến) | 5,40% |
| BIDV (biểu lãi suất chung) | 5,40% |
| ACB (Tiền gửi Online) | 5,20% |
Kỳ hạn 1 tháng và 6 tháng
| Ngân hàng | 1 tháng / 6 tháng |
|---|---|
| VPBank | 4,65% / 6,60% |
| Techcombank | 4,25% / 6,05% |
| TPBank | 4,75% / 5,50% |
| MB | 4,50% / 5,20% |
| ACB | 4,40% / 4,40% |
| Vietcombank | 2,10% / 3,00% |
| BIDV | 2,10% / 3,00% |
Agribank chỉ công bố mức tối đa cho tiền gửi trực tuyến: 4,75%/năm với kỳ hạn dưới 6 tháng, 6,6%/năm từ 6 đến dưới 12 tháng và 6,8%/năm từ 12 tháng trở lên. Mức áp dụng thực tế hiện trong ứng dụng Agribank Plus, nên Agribank không có trong bảng. Bảng lãi suất chung của Agribank ghi kỳ hạn 12 tháng là 5,4%/năm.
Ngày áp dụng của từng biểu: MB từ 21/10/2026, Techcombank từ 24/10/2026, VPBank từ 2/11/2026, TPBank từ 19/10/2026, Vietcombank cập nhật ngày 6/11/2026. Trang của BIDV, ACB và Agribank không ghi ngày hiệu lực. BIDV không có bảng riêng cho gửi online và ghi rằng lãi suất có thể khác theo địa bàn.
Ngày 18/10/2026, Ngân hàng Nhà nước yêu cầu các ngân hàng giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên tối thiểu 0,5%/năm (văn bản 9608/NHNN-CSTT), và nhiều ngân hàng đã ra biểu lãi suất mới ngay sau đó. Trước khi gửi, hãy xem lại mức hiện trên ứng dụng, vì đó là mức áp dụng cho khoản gửi của bạn.
Gửi online có lãi cao hơn gửi tại quầy không?
Ở phần lớn ngân hàng thương mại cổ phần trong bảng, có. Cùng kỳ hạn 12 tháng, số tiền dưới 1 tỷ đồng, lãi trả cuối kỳ:
| Ngân hàng | Online / tại quầy |
|---|---|
| VPBank | 6,70% / 6,40% |
| Techcombank | 6,25% / 5,75% |
| MB | 5,80% / 5,70% |
| ACB | 5,20% / 4,80% |
| Vietcombank | 5,40% / 5,40% |
Ở kỳ hạn ngắn, khoảng cách còn rõ hơn. Kỳ hạn 1 tháng tại MB là 4,50%/năm khi gửi online, trong khi tiết kiệm tại quầy ở các chi nhánh miền Bắc chỉ 3,70%/năm.
Ngoài lãi suất, gửi online còn tiện ở chỗ bạn mở và tất toán khoản gửi bất cứ lúc nào trên ứng dụng, tiền gốc và lãi về thẳng tài khoản thanh toán, không phải ra quầy hay giữ sổ giấy.
Gửi 100 triệu đồng thì được bao nhiêu tiền lãi?
Các ngân hàng tính lãi theo số ngày gửi thực tế, một năm là 365 ngày. Vietcombank và Techcombank ghi rõ cách tính này trong biểu lãi suất:
Tiền lãi = Số tiền gửi × Lãi suất năm × Số ngày gửi ÷ 365
Gửi 100 triệu đồng kỳ hạn 12 tháng, từ 6/11/2026 đến 6/11/2027 (đúng 365 ngày), lãi trả cuối kỳ:
- VPBank 6,70%/năm: 6.700.000 đồng.
- Techcombank 6,25%/năm: 6.250.000 đồng.
- MB 5,80%/năm: 5.800.000 đồng.
- Vietcombank 5,40%/năm: 5.400.000 đồng.
Với 100 triệu đồng, chọn ngân hàng lãi cao nhất thay vì thấp nhất trong ví dụ giúp bạn nhận thêm 1,3 triệu đồng sau một năm. Số tiền càng lớn thì chênh lệch càng nhiều, nhưng khi vượt 350 triệu đồng ở một ngân hàng, bạn cần tính thêm chuyện bảo hiểm tiền gửi ở phần dưới.
Nếu chọn nhận lãi hằng tháng hoặc nhận lãi trước, lãi suất sẽ thấp hơn. Ví dụ ở MB, tiền gửi số 12 tháng là 5,80%/năm khi nhận lãi cuối kỳ, 5,65%/năm khi nhận lãi hằng tháng và 5,48%/năm khi nhận lãi trước.
Rút trước hạn: khoản thiệt lớn nhất khi gửi tiết kiệm
Theo Thông tư 04/2022/TT-NHNN, khi rút trước hạn toàn bộ khoản tiền gửi, ngân hàng áp dụng lãi suất tối đa bằng lãi suất không kỳ hạn thấp nhất của chính ngân hàng đó tại ngày rút. Nghĩa là gần như toàn bộ tiền lãi theo kỳ hạn sẽ mất, dù bạn đã gửi được nhiều tháng.
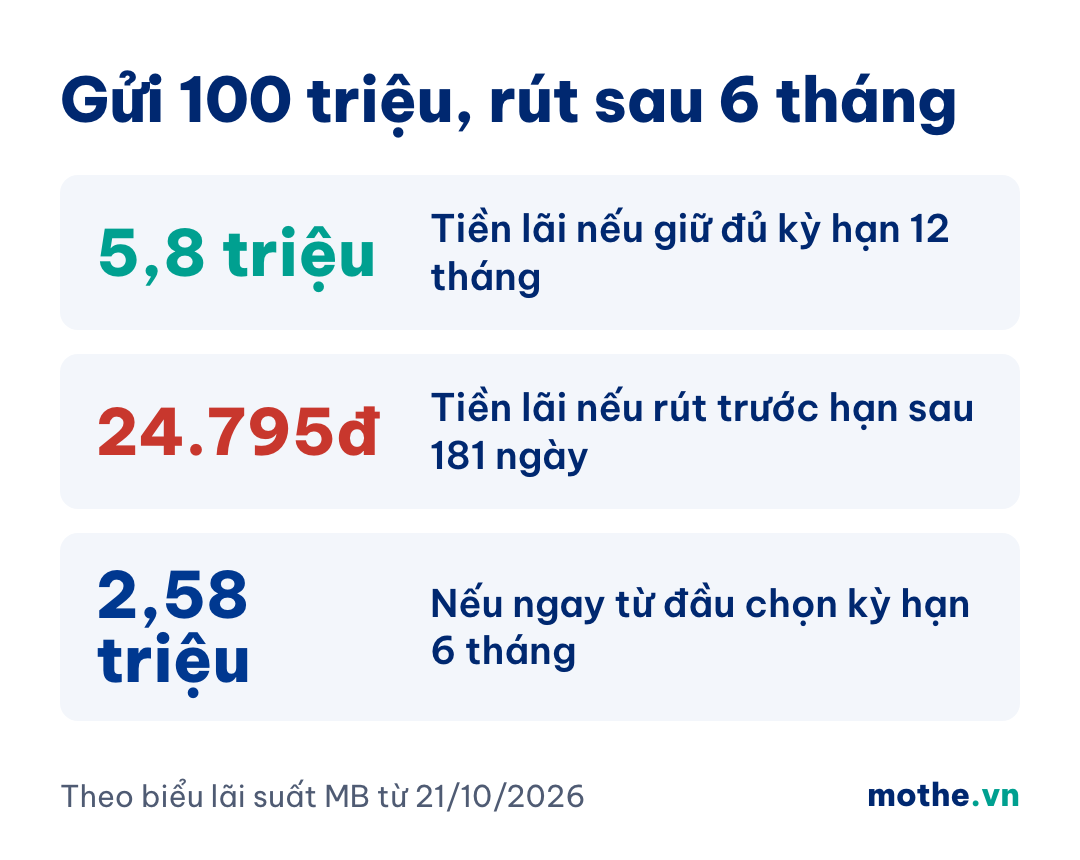
Ví dụ: bạn gửi online 100 triệu đồng tại MB, kỳ hạn 12 tháng, lãi 5,80%/năm. Sau 181 ngày bạn cần tiền và rút toàn bộ. Lãi không kỳ hạn của MB là 0,05%/năm, nên tiền lãi chỉ còn khoảng 100.000.000 × 0,05% × 181 ÷ 365 = 24.795 đồng. Nếu giữ đủ 12 tháng, bạn được 5.800.000 đồng. Nếu ngay từ đầu chọn kỳ hạn 6 tháng (5,20%/năm), bạn đã có khoảng 2.578.630 đồng.
Vài cách để không mất lãi oan:
- Chọn kỳ hạn bằng khoảng thời gian bạn chắc chắn không cần tiền, không chọn kỳ hạn dài chỉ vì lãi cao.
- Chia nhỏ khoản gửi. Thay vì một khoản 100 triệu, gửi hai khoản 50 triệu. Khi cần 50 triệu, bạn chỉ tất toán một khoản, khoản còn lại vẫn đủ lãi.
- Dùng sản phẩm rút gốc linh hoạt nếu có thể cần tiền giữa chừng, như Tiền gửi rút gốc linh hoạt của Techcombank hay Vietcombank. Lãi suất các sản phẩm này có thể thấp hơn, hãy xem biểu của từng ngân hàng.
- Rút một phần nếu sản phẩm cho phép. Theo Thông tư 04/2022, phần rút trước hạn chỉ hưởng lãi không kỳ hạn, phần còn lại vẫn giữ lãi suất đang áp dụng. Ngân hàng và khách hàng thỏa thuận việc rút một phần, nên hãy xem điều khoản của sản phẩm.
Đọc thêm điều kiện riêng của từng ngân hàng. Ví dụ, ACB ghi rằng khoản gửi rút trong vòng 7 ngày kể từ ngày mở sẽ không được hưởng lãi.
Tiền gửi online có được bảo hiểm không?
Có. Luật Bảo hiểm tiền gửi số 111/2025/QH15, hiệu lực từ 1/5/2026, bảo hiểm tiền gửi bằng đồng Việt Nam của cá nhân, gồm tiền gửi có kỳ hạn, không kỳ hạn, tiết kiệm và chứng chỉ tiền gửi. Luật không phân biệt gửi online hay tại quầy.
Từ ngày 13/7/2026, theo Thông tư 05/2026/TT-NHNN, hạn mức chi trả là 350 triệu đồng cho toàn bộ tiền gửi được bảo hiểm của một người tại một ngân hàng, gồm cả gốc và lãi. Mức cũ là 125 triệu đồng theo Quyết định 32/2021/QĐ-TTg. Tiền gửi bằng ngoại tệ không thuộc diện được bảo hiểm.
Vì hạn mức này như nhau ở mọi ngân hàng tham gia bảo hiểm tiền gửi, gửi ở ngân hàng lớn không có nghĩa là được bảo hiểm nhiều hơn. Nếu số tiền tiết kiệm lớn, nhiều người chia ra vài ngân hàng để mỗi nơi không vượt hạn mức, đổi lại phải quản lý nhiều ứng dụng hơn.
5 tiêu chí chọn ngân hàng gửi tiết kiệm online
1. Lãi suất ở đúng kỳ hạn bạn sẽ gửi
Đừng chỉ nhìn kỳ hạn 12 tháng. Trong bảng trên, Techcombank trả 6,25% cho 12 tháng nhưng chỉ 5,35% cho 13 đến 36 tháng, còn VPBank trả 7,40% cho 15 và 18 tháng. Với kỳ hạn dưới 6 tháng, lãi suất các ngân hàng sát nhau vì cùng chịu mức trần 4,75%/năm.
2. Điều kiện để có mức lãi đó
Lãi suất phụ thuộc số tiền, hạng khách hàng và tên sản phẩm. Techcombank có hai sản phẩm online: Phát Lộc Online 12 tháng 6,25% và Tiền gửi online 12 tháng 5,35%. MB có mức riêng cho khách hàng Priority, Private. Khi gửi, hãy xem đúng tên sản phẩm và mức lãi hiện trên màn hình xác nhận.
3. Quy định rút trước hạn và tái tục
Xem ngân hàng có cho rút một phần không, có sản phẩm rút gốc linh hoạt không, và khi đến hạn thì tiền được tái tục hay chuyển về tài khoản. Khi tái tục tự động, khoản gửi mới thường áp dụng lãi suất tại ngày tái tục, không giữ mức cũ.
4. Hạn mức bảo hiểm tiền gửi
Nếu tổng tiền gửi cả gốc lẫn lãi ở một ngân hàng vượt 350 triệu đồng, phần vượt không được Bảo hiểm tiền gửi Việt Nam chi trả. Hãy cân nhắc chia khoản lớn ra nhiều ngân hàng.
5. Ứng dụng dễ dùng và an toàn
Bạn sẽ mở, theo dõi và tất toán khoản gửi trên ứng dụng, nên chọn ngân hàng có app ổn định, xác thực bằng Digital OTP và sinh trắc học. Nếu phải mở tài khoản mới chỉ để gửi tiết kiệm, hãy xem thêm phí duy trì tài khoản và phí chuyển tiền của ngân hàng đó.
Cách gửi tiết kiệm online trên ứng dụng ngân hàng
Tên mục và giao diện mỗi ngân hàng khác nhau, nhưng các bước thường giống nhau:
- Mở tài khoản thanh toán và cài ứng dụng của ngân hàng. Xem cách mở tài khoản ngân hàng online nếu bạn chưa có.
- Chuyển tiền vào tài khoản thanh toán của chính bạn tại ngân hàng đó.
- Vào mục Tiết kiệm hoặc Tiền gửi trên ứng dụng, chọn sản phẩm gửi online.
- Nhập số tiền, chọn kỳ hạn, cách nhận lãi (cuối kỳ, hằng tháng hoặc trả trước) và cách xử lý khi đến hạn (tái tục cả gốc và lãi, chỉ tái tục gốc, hoặc chuyển về tài khoản).
- Đọc điều khoản, kiểm tra lại lãi suất trên màn hình xác nhận, rồi xác thực giao dịch.
- Kiểm tra khoản gửi đã hiện trong mục Tiết kiệm. Lưu lại thông tin khoản gửi để đối chiếu khi cần.
Một số ngân hàng, như ACB, còn có tiền gửi online kỳ hạn tùy chọn thay vì kỳ hạn tròn tháng. Nếu bạn dùng TPBank, xem thêm các cách mở tài khoản TPBank.
Chưa có tài khoản để gửi tiết kiệm online?
Gửi tiết kiệm online cần một tài khoản thanh toán và ứng dụng ngân hàng. Mở tài khoản MB Bank ngay trên điện thoại, chỉ cần căn cước gắn chip.
Cảnh giác với lời mời gửi tiết kiệm lãi cao
- Chỉ gửi tiền trong ứng dụng hoặc website chính thức của ngân hàng. Ngân hàng không nhận gửi tiết kiệm bằng cách chuyển tiền cho cá nhân, kể cả người tự xưng là nhân viên.
- Lãi suất cao hơn hẳn biểu niêm yết, nhất là kỳ hạn dưới 6 tháng mà vượt mức trần 4,75%/năm, là dấu hiệu đáng ngờ.
- Đọc kỹ tên văn bản trước khi ký. Hợp đồng bảo hiểm không phải là sổ tiết kiệm, rút giữa chừng có thể mất nhiều tiền.
- Không đọc mã OTP, không cài ứng dụng lạ hay bấm đường link theo lời người gọi điện.
Xem các chiêu lừa phổ biến trong bài lừa đảo giả danh ngân hàng.
Câu hỏi thường gặp
Gửi tiết kiệm online có an toàn như gửi tại quầy không?
Khoản gửi online được ngân hàng ghi nhận như khoản gửi tại quầy và được bảo hiểm tiền gửi theo cùng hạn mức. Rủi ro chính nằm ở việc lộ thông tin đăng nhập, nên hãy bảo vệ mật khẩu, OTP và điện thoại của bạn.
Lãi tiền gửi tiết kiệm có phải đóng thuế thu nhập cá nhân không?
Không. Lãi tiền gửi tại tổ chức tín dụng được miễn thuế thu nhập cá nhân theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, có hiệu lực từ 1/7/2026.
Bao nhiêu tuổi thì được tự gửi tiết kiệm?
Theo Thông tư 48/2018/TT-NHNN, công dân Việt Nam từ đủ 15 đến dưới 18 tuổi được tự gửi tiết kiệm nếu không bị hạn chế hay mất năng lực hành vi dân sự. Người dưới 15 tuổi gửi qua người đại diện theo pháp luật. Gửi online còn cần tài khoản thanh toán và ứng dụng ngân hàng, nên điều kiện cụ thể tùy từng ngân hàng.
Lãi suất có thay đổi trong thời gian gửi không?
Lãi suất được thỏa thuận khi bạn mở khoản gửi và hiện trên xác nhận giao dịch. Biểu lãi suất mới thường áp dụng cho khoản gửi mở sau đó hoặc khi khoản cũ tái tục.
Nên chọn nhận lãi cuối kỳ hay hằng tháng?
Nếu không cần dùng tiền lãi hằng tháng, nhận lãi cuối kỳ cho lãi suất cao nhất. Nhận lãi hằng tháng hợp với người cần dòng tiền đều, đổi lại lãi suất thấp hơn một chút.
Lãi suất đọc trên trang chính thức của từng ngân hàng ngày 6/11/2026 và chỉ mang tính tham khảo. Mức áp dụng cho khoản gửi của bạn là mức hiện trên ứng dụng hoặc tại quầy khi gửi. Một số liên kết trên Mothe.vn là liên kết tiếp thị, chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua đó.
Nguồn tham khảo
- VPBank: Biểu lãi suất huy động khách hàng cá nhân, áp dụng từ 2/11/2026
- Techcombank: Biểu lãi suất tiền gửi khách hàng cá nhân, áp dụng từ 24/10/2026
- MB: Biểu lãi suất huy động, hiệu lực từ 21/10/2026
- TPBank: Biểu lãi suất tiền gửi khách hàng cá nhân, hiệu lực từ 19/10/2026
- Vietcombank: Lãi suất tiền gửi khách hàng cá nhân
- BIDV: Tra cứu lãi suất tiền gửi khách hàng cá nhân
- ACB: Lãi suất tiền gửi
- Agribank: Lãi suất tiền gửi
- Bảo hiểm tiền gửi Việt Nam: Từ 13/7/2026 hạn mức chi trả là 350 triệu đồng
- Thông tư 04/2022/TT-NHNN về lãi suất rút trước hạn tiền gửi (văn bản hợp nhất)
- Quyết định 2411/QĐ-NHNN về lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam
- Báo Chính phủ: Phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên
- Chính phủ: Thu nhập nào được miễn thuế thu nhập cá nhân
- Thông tư 48/2018/TT-NHNN về tiền gửi tiết kiệm