Tài khoản thanh toán là tài khoản ngân hàng bạn dùng hằng ngày để nhận lương, chuyển khoản, quét mã QR, trả hóa đơn và rút tiền. Khi nói “mở tài khoản ngân hàng”, phần lớn mọi người đang nói tới loại tài khoản này. Số dư trên tài khoản được tính lãi theo lãi suất không kỳ hạn, thường rất thấp.
Bài viết giải thích tài khoản thanh toán khác gì tài khoản tiết kiệm, thẻ và ví điện tử, ai được mở, trường hợp nào phải ra quầy, vì sao phải xác thực sinh trắc học, và những việc bị cấm có thể bị phạt tới 200 triệu đồng.
Tài khoản thanh toán là gì?
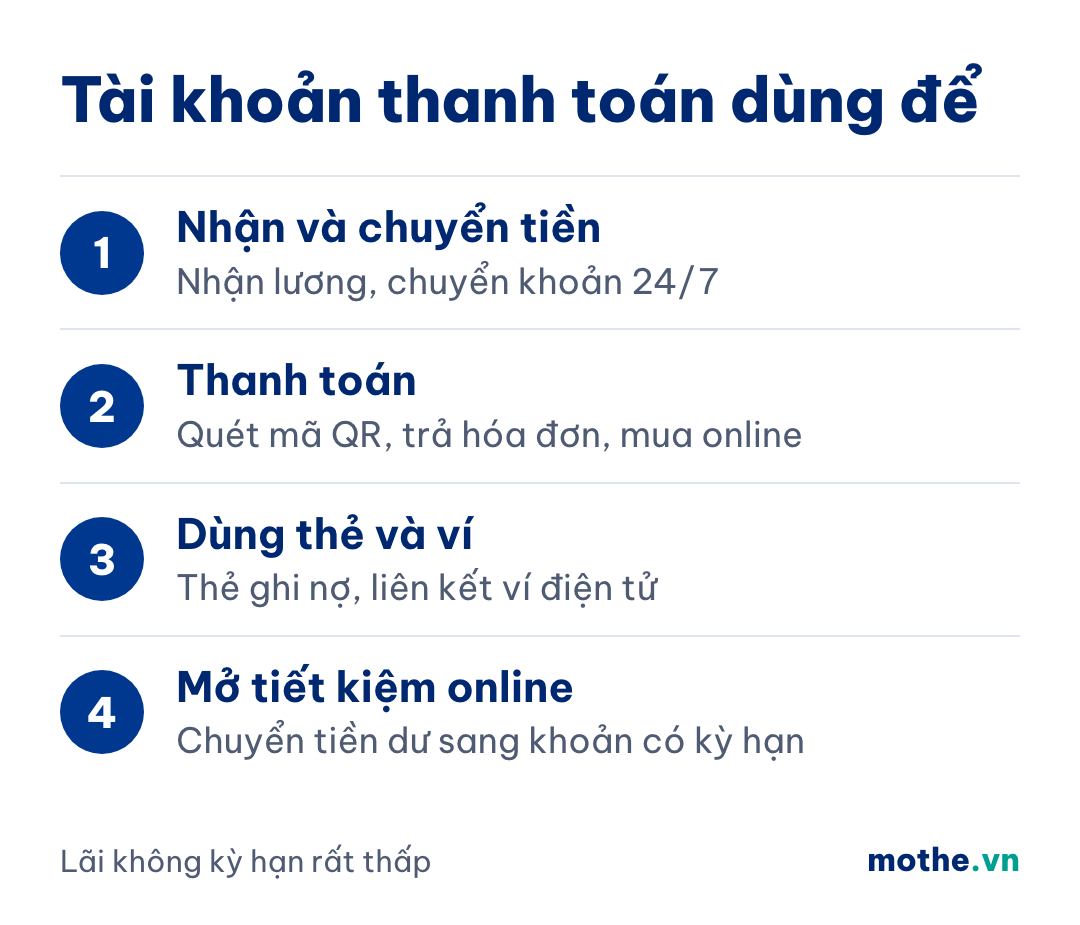
Việc mở và dùng tài khoản thanh toán hiện theo Thông tư 17/2024/TT-NHNN của Ngân hàng Nhà nước, có hiệu lực từ 1/7/2024 và được sửa đổi bởi Thông tư 25/2025/TT-NHNN. Theo Điều 17 của Thông tư 17, chủ tài khoản dùng tài khoản thanh toán để nộp, rút tiền mặt và yêu cầu ngân hàng cung cấp các dịch vụ thanh toán như thẻ ngân hàng, chuyển tiền, ủy nhiệm chi, ủy nhiệm thu, thu hộ và chi hộ.
Thông tư chia tài khoản thanh toán thành ba hình thức:
- Tài khoản của cá nhân: do một người đứng tên mở.
- Tài khoản của tổ chức: do doanh nghiệp, hộ kinh doanh hay tổ chức khác mở.
- Tài khoản chung: có từ hai chủ thể trở lên cùng đứng tên. Việc sử dụng tài khoản chung phải được tất cả chủ tài khoản chấp thuận.
Số dư tài khoản thanh toán được tính lãi theo lãi suất không kỳ hạn do ngân hàng niêm yết (Điều 4 Thông tư 17). Tháng 11/2026, ACB niêm yết 0,01%/năm cho tài khoản thanh toán, MB niêm yết lãi không kỳ hạn 0,05%/năm. Để 10 triệu đồng nằm yên cả năm với lãi 0,05%/năm, bạn chỉ được khoảng 5.000 đồng tiền lãi.
Khác gì tài khoản tiết kiệm, thẻ và ví điện tử?
Năm thứ này hay bị gọi chung là “tài khoản”, nhưng vai trò khác nhau:
| Loại | Dùng để |
|---|---|
| Tài khoản thanh toán | Nhận, chuyển, rút tiền hằng ngày. Lãi không kỳ hạn rất thấp. |
| Tiết kiệm, tiền gửi có kỳ hạn | Để dành tiền với lãi cao hơn. Rút trước hạn gần như mất hết lãi. |
| Thẻ ghi nợ | Công cụ để tiêu tiền trong tài khoản thanh toán qua ATM, máy POS, mua online. |
| Thẻ tín dụng | Tiêu trước bằng hạn mức ngân hàng cấp, trả sau. Không trừ ngay vào tài khoản. |
| Ví điện tử | Phải liên kết với tài khoản thanh toán hoặc thẻ ghi nợ chính chủ mới dùng đầy đủ. |
Xem thêm: nên gửi tiết kiệm online ngân hàng nào, thẻ ghi nợ khác thẻ tín dụng thế nào và cách liên kết ngân hàng với ví điện tử.
Ai được mở tài khoản thanh toán?
Theo Điều 11 Thông tư 17/2024, cá nhân được mở tài khoản thanh toán gồm:
- Người từ đủ 15 tuổi trở lên không bị hạn chế hoặc mất năng lực hành vi dân sự: tự mở.
- Người chưa đủ 15 tuổi, người bị hạn chế hoặc mất năng lực hành vi dân sự: mở thông qua người đại diện theo pháp luật, thường là cha mẹ.
- Người có khó khăn trong nhận thức, làm chủ hành vi: mở thông qua người giám hộ.
Giấy tờ dùng để mở tài khoản với công dân Việt Nam là thẻ căn cước công dân, thẻ căn cước hoặc căn cước điện tử. Người dưới 14 tuổi chưa có thẻ căn cước dùng giấy khai sinh. Thông tư 25/2025 đã bỏ chứng minh nhân dân khỏi danh sách giấy tờ được dùng.
Mở tài khoản thanh toán online được không?
Được, và đây là cách phổ biến nhất hiện nay. Theo Điều 16 Thông tư 17/2024, khi bạn mở tài khoản trên ứng dụng, ngân hàng phải:
- Thu thập giấy tờ tùy thân và thông tin sinh trắc học (khuôn mặt) của bạn.
- Đối chiếu khớp đúng khuôn mặt với dữ liệu trong chip của thẻ căn cước, hoặc qua tài khoản định danh điện tử VNeID.
- Hiển thị cảnh báo về những việc không được làm với tài khoản và xác nhận bạn đã đọc.
- Cho bạn đọc và xác nhận thỏa thuận mở và sử dụng tài khoản.
- Thông báo số tài khoản, tên tài khoản, hạn mức giao dịch và ngày tài khoản bắt đầu hoạt động.
Tuy vậy, khoản 3 Điều 16 không cho mở online trong các trường hợp sau, bạn phải ra quầy giao dịch:
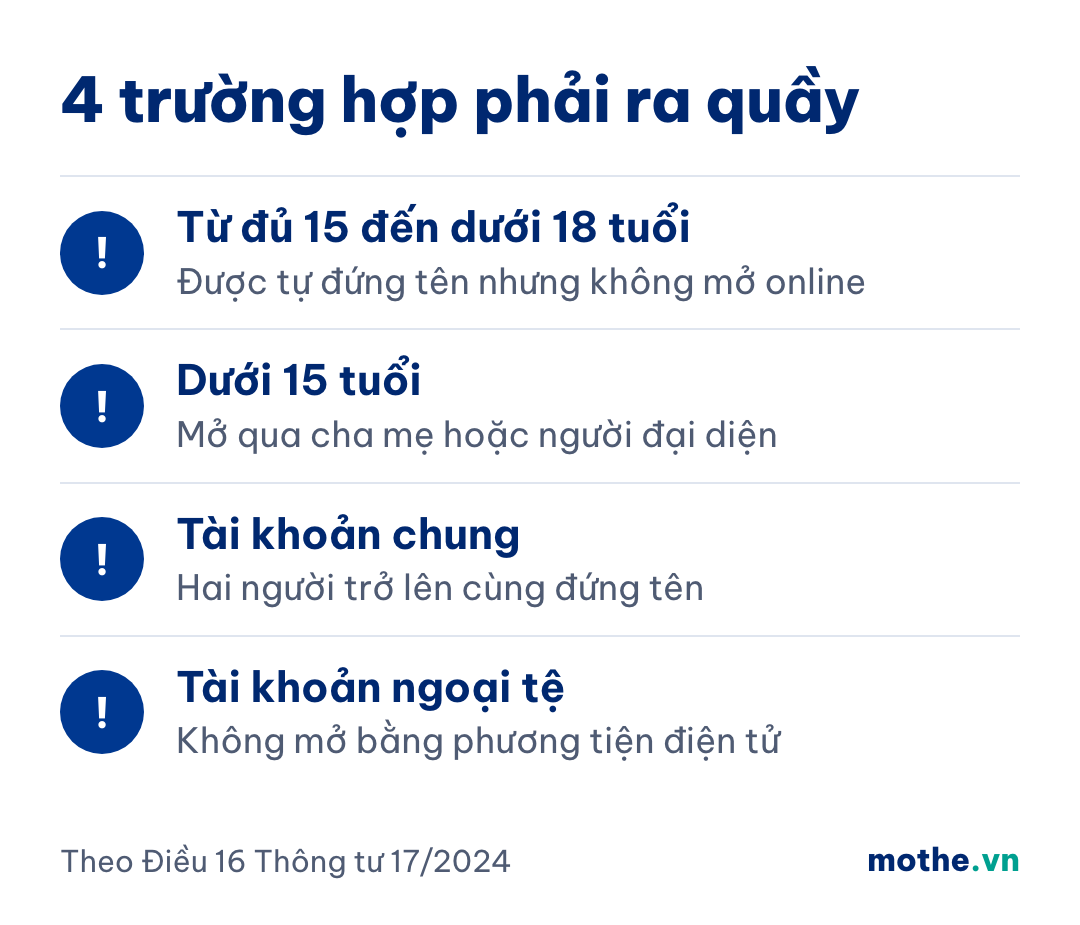
- Người từ đủ 15 đến chưa đủ 18 tuổi. Dù được tự đứng tên tài khoản, nhóm này không được mở bằng phương tiện điện tử.
- Người dưới 15 tuổi và người mở thông qua người đại diện, người giám hộ.
- Tài khoản thanh toán chung.
- Tài khoản thanh toán bằng ngoại tệ.
Nếu bạn từ đủ 18 tuổi, hãy xem cách mở tài khoản ngân hàng online hoặc hướng dẫn riêng mở tài khoản MB Bank có cần ra quầy không.
Vì sao tài khoản phải xác thực sinh trắc học?
Từ ngày 1/1/2025, theo điểm c khoản 5 Điều 17 Thông tư 17/2024, ngân hàng chỉ cho rút tiền và giao dịch điện tử trên tài khoản cá nhân khi đã đối chiếu khớp đúng giấy tờ tùy thân và sinh trắc học của chủ tài khoản với dữ liệu trong chip căn cước, qua VNeID, hoặc với Cơ sở dữ liệu quốc gia về dân cư nếu thẻ căn cước công dân không có chip.
Nói cách khác, tài khoản mở từ lâu mà chưa cập nhật sinh trắc học sẽ không chuyển tiền online được. Cách cập nhật trên điện thoại có trong bài xác thực sinh trắc học ngân hàng. Ngoài ra, giao dịch chuyển tiền lớn còn phải xác thực khuôn mặt từng lần theo quy định về an toàn ngân hàng điện tử.
Tên tài khoản phải đúng họ tên trên giấy tờ
Thông tư 25/2025 bổ sung quy định về tên tài khoản. Với tài khoản cá nhân, tên tài khoản đặt theo họ và tên trên giấy tờ tùy thân. Với tài khoản tổ chức, tên tài khoản phải có tên tổ chức trên giấy phép hoặc đăng ký doanh nghiệp. Tài khoản chung do ngân hàng đặt tên, thể hiện được tên các chủ tài khoản.
Điều này có ích khi bạn chuyển tiền: tên hiện ra sau khi nhập số tài khoản của một cá nhân phải là họ tên thật của người đó. Nếu tên người nhận không khớp với người bạn định chuyển, hãy dừng lại và kiểm tra.
Những việc bị cấm với tài khoản thanh toán
Khoản 5 và khoản 8 Điều 8 Nghị định 52/2024/NĐ-CP cấm các hành vi sau:
- Mở hoặc duy trì tài khoản nặc danh, mạo danh.
- Mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán hoặc ví điện tử.
- Thuê, cho thuê, mua, bán, mở hộ thẻ ngân hàng.
- Lấy cắp, mua, bán thông tin tài khoản, thông tin thẻ, thông tin ví điện tử.
- Dùng tài khoản để đánh bạc, lừa đảo, kinh doanh trái pháp luật, hoặc tạo điều kiện cho người khác làm những việc đó.
Mức phạt theo Điều 30 Nghị định 340/2025/NĐ-CP, áp dụng từ 9/2/2026, với cá nhân mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán hoặc mua, bán thông tin tài khoản:
| Số tài khoản vi phạm | Mức phạt với cá nhân |
|---|---|
| Từ 1 đến dưới 10 tài khoản | 100 – 150 triệu đồng |
| Từ 10 tài khoản trở lên | 150 – 200 triệu đồng |
Tổ chức vi phạm bị phạt gấp đôi. Đây là mức phạt hành chính khi chưa đến mức bị truy cứu trách nhiệm hình sự. Ngoài ra, theo Điều 12 Nghị định 52/2024, ngân hàng được đóng tài khoản của người vi phạm các hành vi trên.
Tình huống hay gặp là cho người quen “mượn” tài khoản để nhận tiền hộ, hoặc bán tài khoản cũ lấy vài trăm nghìn đồng. Tiền lừa đảo chạy qua tài khoản đứng tên bạn, và bạn là người phải giải trình đầu tiên. Xem thêm các chiêu lừa trong bài lừa đảo giả danh ngân hàng.
Nếu thật sự cần người khác giao dịch thay, hãy dùng thủ tục ủy quyền tại ngân hàng theo Điều 5 Thông tư 17/2024, không đưa mật khẩu hay điện thoại cho người khác.
Phí và số dư tối thiểu
Theo Điều 20 Thông tư 17/2024, chủ tài khoản có nghĩa vụ duy trì số dư tối thiểu theo quy định của ngân hàng. Mức phí quản lý tài khoản, phí tin nhắn và số dư tối thiểu do từng ngân hàng quy định trong biểu phí. Nhiều ngân hàng miễn phí chuyển khoản trên ứng dụng, nhưng phí quản lý tài khoản và số dư tối thiểu khác nhau giữa các ngân hàng và giữa các gói tài khoản.
Trước khi mở, hãy đọc biểu phí của ngân hàng, nhất là phí quản lý tài khoản hằng tháng và phí khi số dư dưới mức tối thiểu. So sánh phí chuyển tiền của các ngân hàng có trong bài ngân hàng nào chuyển tiền không mất phí.
Khi nào tài khoản thanh toán bị đóng?
Điều 12 Nghị định 52/2024 liệt kê các trường hợp đóng tài khoản thanh toán:
- Chủ tài khoản yêu cầu và đã làm xong các nghĩa vụ liên quan, ví dụ trả hết phí, tất toán thẻ.
- Chủ tài khoản là cá nhân đã chết hoặc bị tuyên bố đã chết.
- Chủ tài khoản vi phạm các hành vi bị cấm nêu ở phần trên.
- Các trường hợp đã thỏa thuận trước bằng văn bản giữa bạn và ngân hàng, ví dụ điều khoản về tài khoản lâu không giao dịch.
- Các trường hợp khác theo quy định của pháp luật.
Số dư còn lại được trả theo yêu cầu của chủ tài khoản, theo thỏa thuận trước, hoặc trả cho người thừa kế. Sau khi tài khoản đã đóng, muốn dùng lại bạn phải mở tài khoản mới.
Nếu không còn dùng một tài khoản, hãy chủ động đóng thay vì để không. Tuyệt đối không bán hay cho người khác dùng tài khoản cũ.
Muốn mở tài khoản thanh toán ngay trên điện thoại?
Nếu bạn từ đủ 18 tuổi và có căn cước gắn chip, có thể mở tài khoản MB Bank online trong vài phút, xác thực khuôn mặt ngay trên ứng dụng.
Cách dùng tài khoản thanh toán an toàn
- Bật thông báo biến động số dư để biết ngay khi có tiền ra, vào.
- Không chia sẻ mật khẩu, mã OTP hay mã PIN Digital OTP với bất kỳ ai, kể cả người tự xưng là nhân viên ngân hàng.
- Kiểm tra tên người nhận trước khi xác nhận chuyển tiền.
- Báo ngay cho ngân hàng khi thấy giao dịch lạ hoặc nghi tài khoản bị lợi dụng. Đây cũng là nghĩa vụ của chủ tài khoản theo Điều 20 Thông tư 17/2024.
- Nếu nhận được tiền chuyển nhầm, bạn có nghĩa vụ hoàn trả. Xem cách xử lý trong bài chuyển khoản nhầm phải làm sao.
- Khi đổi thẻ căn cước hay số điện thoại, cập nhật lại với ngân hàng để tránh bị gián đoạn giao dịch.
Câu hỏi thường gặp
Tài khoản thanh toán có phải là tài khoản ngân hàng không?
Có. Trong giao tiếp hằng ngày, “tài khoản ngân hàng” thường dùng để chỉ tài khoản thanh toán, loại tài khoản có số tài khoản để nhận và chuyển tiền.
15 tuổi có mở tài khoản ngân hàng online được không?
Không. Người từ đủ 15 đến dưới 18 tuổi được tự đứng tên tài khoản thanh toán nhưng phải mở tại quầy giao dịch, vì Thông tư 17/2024 không cho nhóm này mở bằng phương tiện điện tử.
Tiền trong tài khoản thanh toán có được bảo hiểm tiền gửi không?
Có. Tiền gửi không kỳ hạn bằng đồng Việt Nam của cá nhân thuộc diện được bảo hiểm. Từ 13/7/2026, hạn mức chi trả là 350 triệu đồng cho tổng tiền gửi được bảo hiểm của một người tại một ngân hàng, tính chung cả tài khoản thanh toán và tiền gửi tiết kiệm.
Không dùng tài khoản lâu ngày có bị khóa không?
Tùy thỏa thuận mở tài khoản của từng ngân hàng. Nghị định 52/2024 cho phép đóng tài khoản theo các trường hợp đã thỏa thuận trước bằng văn bản, nên hãy đọc điều khoản về tài khoản không phát sinh giao dịch trong bản thỏa thuận của bạn.
Có được nhờ người khác đứng tên mở tài khoản giúp không?
Không. Mở tài khoản mạo danh, mở hộ thẻ, mượn hay cho mượn tài khoản đều bị cấm. Nếu cần người khác giao dịch thay, hãy làm thủ tục ủy quyền tại ngân hàng.
Thông tin cập nhật tháng 11/2026 và chỉ mang tính tham khảo. Quy định cụ thể về phí, hạn mức và thủ tục của từng ngân hàng nằm trong thỏa thuận mở tài khoản và biểu phí của ngân hàng đó. Một số liên kết trên Mothe.vn là liên kết tiếp thị, chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua đó.
Nguồn tham khảo
- Thông tư 17/2024/TT-NHNN quy định việc mở và sử dụng tài khoản thanh toán
- LuatVietnam: Điểm mới của Thông tư 25/2025/TT-NHNN về tài khoản thanh toán
- Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt
- Nghị định 340/2025/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng (bản ký số)
- Bảo hiểm tiền gửi Việt Nam: Từ 13/7/2026 hạn mức chi trả là 350 triệu đồng
- ACB: Lãi suất tiền gửi
- MB: Biểu lãi suất huy động, hiệu lực từ 21/10/2026