Trả góp 0% qua thẻ tín dụng là 0% lãi suất, không phải 0 đồng chi phí. Mua tại cửa hàng liên kết với ngân hàng, bạn thường không mất lãi và nhiều nơi không thu thêm phí. Còn khi tự chuyển một giao dịch bất kỳ sang trả góp trên ứng dụng ngân hàng, bạn trả phí chuyển đổi một lần hoặc phí duy trì hằng tháng. Với món hàng 24 triệu đồng góp 12 tháng, khoản phí này từ khoảng 1,2 triệu đến 5,76 triệu đồng ở 4 ngân hàng chúng tôi đối chiếu.
Bài viết so sánh phí trả góp của TPBank, HDBank, HSBC, VIB và Cake theo biểu phí đọc ngày 20/11/2026, tính thử chi phí thật cho một món hàng, và chỉ ra những điều khoản về hạn mức, tiền hoàn, trả chậm mà bạn nên biết trước khi bấm đăng ký.
Trả góp 0% qua thẻ tín dụng là gì?
Khi bạn thanh toán một món hàng bằng thẻ tín dụng và đăng ký trả góp, ngân hàng chia số tiền đó thành các khoản bằng nhau, thường từ 3 đến 36 tháng. Mỗi tháng một khoản được đưa vào sao kê. Chữ “0%” nghĩa là ngân hàng không tính lãi trên số tiền đang trả góp.
Bạn không ký hợp đồng vay mới mà dùng chính hạn mức của thẻ đang có. Khoản góp mỗi tháng được tính vào số tiền tối thiểu phải thanh toán của kỳ sao kê, nên bạn phải trả đủ khoản này đúng hạn như mọi khoản nợ thẻ khác.
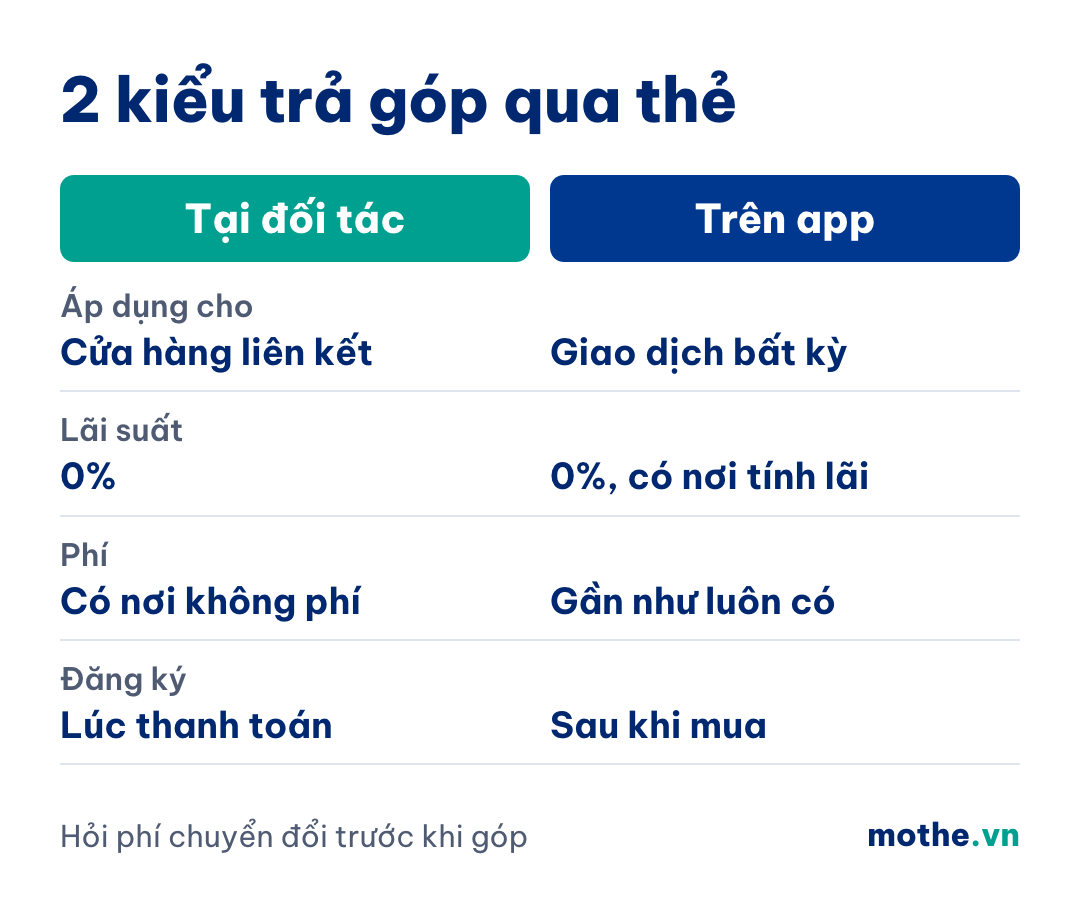
Vấn đề nằm ở chỗ có hai kiểu trả góp qua thẻ cùng được quảng cáo là “0%”, nhưng chi phí khác hẳn nhau.
Hai kiểu trả góp qua thẻ, chi phí khác hẳn nhau
1. Trả góp 0% tại đối tác liên kết
Ngân hàng ký thỏa thuận với cửa hàng, sàn thương mại điện tử hoặc cổng thanh toán. Bạn chọn trả góp ngay lúc thanh toán. Chương trình của HSBC có kỳ hạn 3 đến 36 tháng tùy đối tác, giá trị thanh toán tối thiểu 3 hoặc 5 triệu đồng. VIB cho biết thẻ VIB One Card được trả góp lãi suất 0% tại hơn 200 đối tác.
Lãi là 0%, nhưng phí thì chưa chắc. Trang trả góp của HSBC ghi rõ có thể có phí chuyển đổi và đề nghị chủ thẻ kiểm tra với đối tác trước khi thanh toán. Trong danh sách đối tác của HSBC, các cổng 9Pay, Bảo Kim, Payoo được ghi “0% lãi suất và không phí”, còn Shopee và các cổng VNPay, OnePay, Ngân Lượng chỉ ghi “0% lãi suất”. Hai dòng chữ này khác nhau, và phần khác nhau chính là khoản phí bạn cần hỏi.
2. Chuyển đổi trả góp trên ứng dụng ngân hàng
Bạn mua ở bất kỳ đâu, sau đó mở ứng dụng ngân hàng, chọn giao dịch và kỳ hạn muốn góp. Cách này tiện vì không phụ thuộc cửa hàng, nhưng gần như luôn có phí. Theo cẩm nang của VIB, phí chuyển đổi của hình thức trả góp linh hoạt thường từ 2% đến 5% giá trị giao dịch.
Ở HSBC, giao dịch phải từ 2 triệu đồng, đăng ký trước ngày ra sao kê ít nhất 5 ngày. Tạm ứng tiền mặt, nạp ví điện tử và thanh toán hóa đơn trực tuyến không được chuyển sang trả góp.
Bảng phí chuyển đổi trả góp của các ngân hàng
Số liệu dưới đây lấy từ biểu phí hiện hành của từng ngân hàng, áp dụng khi bạn tự chuyển một giao dịch sang trả góp.
TPBank và HDBank
| Kỳ hạn | TPBank | HDBank |
|---|---|---|
| 3 tháng | 1,99% | 1,9% |
| 6 tháng | 3,99% | 2,9% |
| 9 tháng | 4,99% | 0,8% mỗi tháng |
| 12 tháng | 6,99% | 0,9% mỗi tháng |
- TPBank: phí chuyển đổi giao dịch trả góp của thẻ tín dụng quốc tế Visa, Mastercard, JCB, thu một lần, tối thiểu 55.000 đồng, đã gồm VAT (biểu phí hiệu lực 13/2/2026).
- HDBank: trả góp giao dịch trên ứng dụng ngân hàng (biểu phí hiệu lực 19/1/2026). Kỳ 3 và 6 tháng thu phí chuyển đổi một lần. Kỳ 9 và 12 tháng thu phí duy trì hằng tháng trên giá trị giao dịch, cộng lại là 7,2% và 10,8%.
HSBC: phí theo lịch sử trả nợ của bạn
HSBC chia chủ thẻ Live+, Cash Back, TravelOne và Premier thành 4 nhóm. Cùng một giao dịch, nhóm 1 và nhóm 2 trả phí như sau, lãi suất 0%:
| Kỳ hạn | Nhóm 1 | Nhóm 2 |
|---|---|---|
| 3 tháng | 1,49% | 1,99% |
| 6 tháng | 2,49% | 4,99% |
| 9 tháng | 3,49% | 5,99% |
| 12 tháng | 4,99% | 6,99% |
- Nhóm 1: thẻ mở trên 3 tháng, đăng ký qua ứng dụng HSBC, trả đủ và đúng hạn sao kê 6 tháng gần nhất, chưa từng chuyển đổi trả góp.
- Nhóm 2: như nhóm 1 nhưng đã từng chuyển đổi trả góp.
- Nhóm 3: thẻ mở chưa đủ 3 tháng, hoặc có 1 đến 3 kỳ chỉ trả một phần sao kê trong 6 tháng gần nhất. Phí 3,99% cho 3 tháng, lên 9,99% cộng lãi 0,25% mỗi tháng cho 12 tháng.
- Nhóm 4: có 4 đến 6 kỳ chỉ trả một phần sao kê, hoặc đăng ký không qua ứng dụng. Phí 4,49% cho 3 tháng, lên 10,49% cộng lãi 0,25% mỗi tháng cho 12 tháng.
Phí tối thiểu 100.000 đồng, thu một lần trong tháng đầu. Bảng này cho thấy một điều ít ai để ý: người trả đủ sao kê đúng hạn chịu phí trả góp chưa bằng một nửa người hay trả thiếu.
VIB và Cake
- VIB One Card (biểu phí hiệu lực 1/7/2026, đã gồm VAT): mỗi yêu cầu trả góp tại đơn vị bất kỳ chỉ áp dụng một trong ba khoản là lãi trả góp 1% đến 2% mỗi tháng, phí thiết lập ban đầu 0,99% đến 21,99% thu một lần, hoặc phí duy trì 1% đến 2% mỗi tháng. Cả ba đều tính trên số tiền gốc đăng ký. Mức cụ thể tùy nhóm chủ thẻ, VIB thông báo khi bạn đăng ký.
- Cake 2in1 (biểu phí hiệu lực 10/11/2026, chưa gồm VAT): gói Premium không áp dụng phí thiết lập trả góp ban đầu, gói Standard thu từ 1,99%.
Phí trả góp chỉ là một trong nhiều khoản của thẻ. Các khoản còn lại như phí thường niên, phí rút tiền mặt, phí chậm thanh toán có trong bài phí thẻ tín dụng.
Ví dụ: mua điện thoại 24 triệu đồng, góp 12 tháng
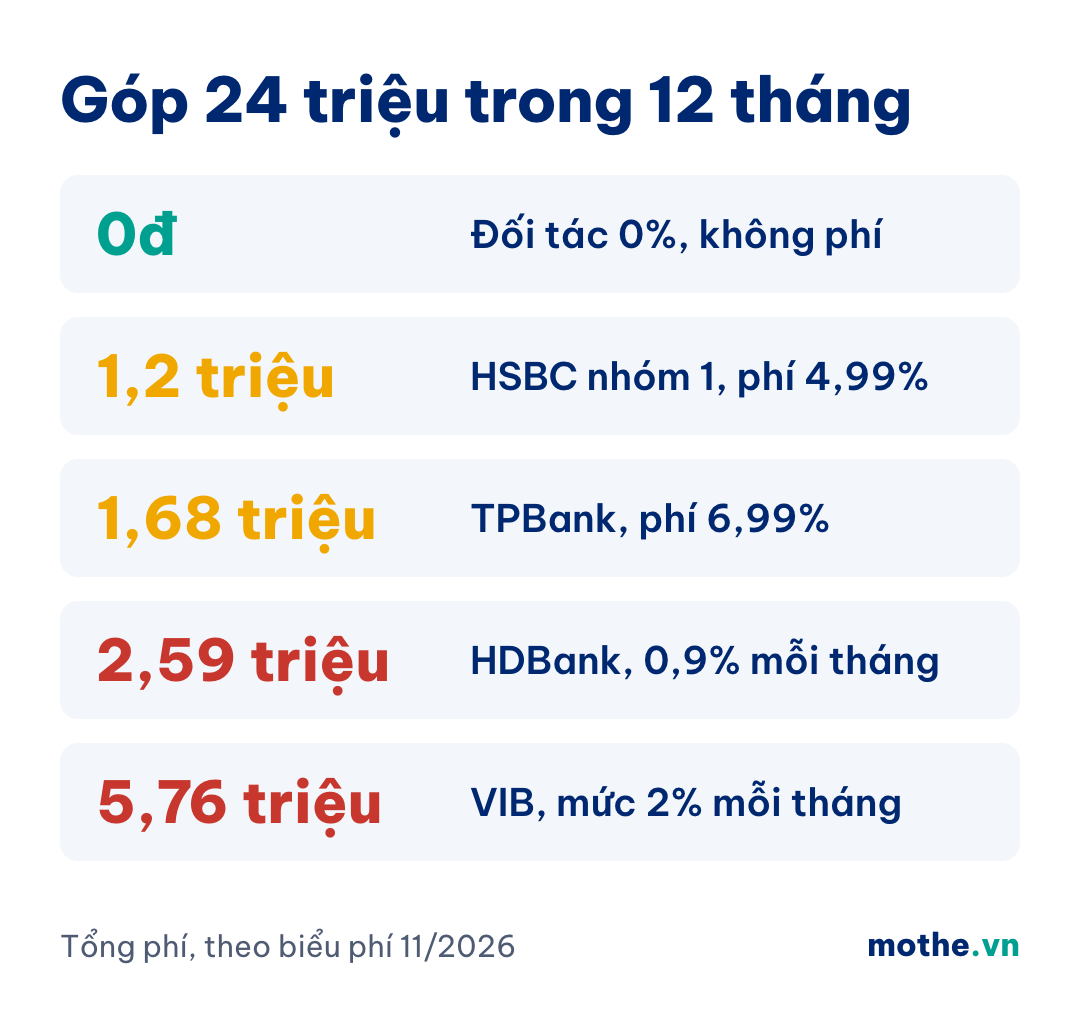
Giả sử bạn mua một chiếc điện thoại 24 triệu đồng, góp 12 tháng, mỗi tháng trả 2 triệu đồng tiền gốc. Tổng phí ở từng phương án:
| Phương án | Tổng phí | Quy ra lãi năm |
|---|---|---|
| Đối tác 0%, không phí | 0 đồng | 0% |
| HSBC nhóm 1 | 1,2 triệu | 9,5% |
| TPBank | 1,68 triệu | 13,4% |
| HDBank | 2,59 triệu | 19,4% |
| VIB, mức 1% | 2,88 triệu | 21,5% |
| VIB, mức 2% | 5,76 triệu | 41,7% |
Số chính xác: HSBC nhóm 1 thu 1.197.600 đồng, TPBank 1.677.600 đồng, HDBank 2.592.000 đồng (216.000 đồng mỗi tháng), VIB từ 2.880.000 đến 5.760.000 đồng tùy mức 1% hay 2% mỗi tháng. Biểu phí TPBank và VIB ghi đã gồm VAT. Biểu phí HDBank và trang phí của HSBC không ghi rõ, bảng lấy đúng mức niêm yết.
Vì sao phí 6,99% lại tương đương lãi hơn 13% một năm?
Phí được tính trên toàn bộ 24 triệu đồng, trong khi số tiền bạn thật sự còn nợ giảm đi 2 triệu mỗi tháng. Tính bình quân cả năm, bạn chỉ nợ khoảng 13 triệu đồng. Trả 1.677.600 đồng phí cho khoản nợ bình quân 13 triệu là mức chi phí tương đương một khoản vay lãi khoảng 13,4% một năm tính trên dư nợ giảm dần.
Cột “Quy ra lãi năm” là ước tính của Mothe.vn để bạn so được với lãi vay thông thường, không phải lãi suất ngân hàng công bố. Cách tính: coi phí như tiền lãi, gốc trả đều mỗi tháng, phí một lần trả ở kỳ đầu tiên. Quy tắc nhớ nhanh: phí trả góp tính trên số tiền ban đầu thì chi phí thật gần gấp đôi con số bạn nhìn thấy.
Góp ngắn thì phí thấp hơn nhiều
Cũng món hàng 24 triệu đồng, nếu góp 3 tháng thì phí là 357.600 đồng ở HSBC nhóm 1, 456.000 đồng ở HDBank, 477.600 đồng ở TPBank. Góp 6 tháng, ba con số này lần lượt là 597.600, 696.000 và 957.600 đồng. Kỳ hạn dài làm khoản góp mỗi tháng nhẹ hơn, nhưng tổng phí tăng nhanh.
Dù vậy, trả góp có phí vẫn rẻ hơn nhiều so với việc để món hàng nằm trong dư nợ thẻ rồi chỉ trả số tiền tối thiểu. Lãi suất thẻ tín dụng quốc tế của HDBank là 2% đến 3% mỗi tháng, thẻ HSBC Live+ là 38,9% một năm. Nếu biết trước mình không trả hết được trong kỳ sao kê, chuyển sang trả góp sớm là lựa chọn đỡ tốn hơn. Xem thêm cách dùng thẻ tín dụng không mất lãi.
6 điều khoản đi kèm ít người đọc
- Hạn mức bị giữ cho cả món hàng. Theo điều khoản của HSBC, ngân hàng giữ lại trong hạn mức thẻ một khoản bằng tổng giá trị trả góp, phí chuyển đổi và lãi nếu có, rồi nhả dần theo số tiền bạn đã trả. Thẻ hạn mức 30 triệu mà trả góp món 24 triệu thì tháng đầu chỉ còn khoảng 6 triệu để tiêu.
- Khoản góp nằm trong số tiền tối thiểu. HSBC và VIB đều tính khoản góp hằng tháng vào số tiền tối thiểu phải thanh toán. Trả thiếu khoản này là chậm thanh toán thẻ.
- Chậm trả có thể mất luôn quyền trả góp. HSBC có quyền chấm dứt trả góp và yêu cầu trả ngay toàn bộ số dư còn lại khi thẻ chậm thanh toán. Phí chậm thanh toán cũng không nhỏ, ví dụ thẻ Cake 2in1 thu 5% dư nợ chưa thanh toán, tối thiểu 150.000 đồng.
- Đổi ý giữa chừng có thể mất phí. TPBank thu phí hủy giao dịch trả góp 2% giá trị còn lại, tối thiểu 110.000 đồng. HSBC không cho thay đổi hay hủy sau khi đã đăng ký thành công. VIB miễn phí tất toán trước hạn, nhưng tính lãi từ ngày tất toán đến khi bạn trả đủ khoản đó.
- Tiền hoàn có thể bị thu lại. Điều khoản thẻ HSBC Live+ ghi tiền hoàn bị thu hồi khi giao dịch chuyển sang trả góp. Thể lệ điểm thưởng thẻ tín dụng của VIB thì vẫn tính điểm cho giao dịch gốc đăng ký trả góp, không tính cho khoản góp hằng tháng. Nếu bạn mua bằng thẻ hoàn tiền, hãy xem thể lệ trước.
- Đăng ký trễ vẫn có thể bị tính phí, lãi. Điều khoản của HSBC nêu giao dịch vẫn là giao dịch mua hàng bình thường cho tới khi chuyển đổi thành công, nên phí và lãi vẫn có thể phát sinh trước thời điểm đó. Đừng đợi sát ngày sao kê mới đăng ký.
So với ví trả sau và mua trước trả sau
Tính trên cùng 10 triệu đồng góp 12 tháng để dễ so sánh:
| Hình thức | Tổng phí |
|---|---|
| Thẻ HSBC, nhóm 1 | 499.000 đồng |
| Thẻ TPBank | 699.000 đồng |
| Thẻ HDBank | 1.080.000 đồng |
| Ví Trả Sau MoMo | 3.600.000 đồng |
Ví Trả Sau MoMo thu phí trả góp 12 tháng là 36% số tiền, Zalopay trả sau thu 3% mỗi tháng, đều cao gấp nhiều lần phí chuyển đổi của thẻ tín dụng. Biểu phí của TPBank cũng có dòng dành cho thẻ tín dụng nội địa cấp cho khách dùng SPayLater: phí đăng ký trả góp 2,95% hoặc 3,95% trên số tiền trả góp cho mỗi kỳ, theo biểu hiệu lực 1/10/2024. Chi tiết từng ví có trong bài ví trả sau có nên dùng không.
Muadee của HDBank đi theo hướng khác: chia tối đa 4 lần trong 90 đến 120 ngày, không lãi, phí giao dịch tùy từng đơn. Cách này hợp với món nhỏ, còn món hàng vài chục triệu cần góp dài thì thẻ tín dụng có chi phí dễ tính trước hơn.
Khi nào nên trả góp qua thẻ, khi nào không?
Nên dùng khi:
- Cửa hàng ghi rõ 0% lãi suất và không phí chuyển đổi, giá trả góp bằng đúng giá trả thẳng.
- Bạn cần món hàng thật và khoản góp mỗi tháng nằm gọn trong phần thu nhập chắc chắn có.
- Bạn muốn giữ tiền mặt làm quỹ dự phòng thay vì dồn hết vào một lần mua.
- Có phí, nhưng kỳ hạn ngắn 3 đến 6 tháng và bạn đã tính ra số tiền phí cụ thể.
Không nên dùng khi:
- Bạn trả góp để mua món đắt hơn mức mình định mua.
- Bạn đang không trả đủ sao kê hằng tháng. Thêm một khoản góp cố định chỉ làm số tiền tối thiểu tăng lên.
- Hạn mức thẻ chỉ vừa bằng giá món hàng. Hạn mức bị giữ sẽ khiến thẻ gần như không dùng được cho việc khác.
- Trả thẳng được giảm giá nhiều hơn số tiền bạn lợi được nhờ trả chậm.
Chưa có thẻ tín dụng để trả góp? So sánh 6 thẻ
Xem nhanh hoàn tiền, phí thường niên và điều kiện mở của 6 dòng thẻ tín dụng, đã đối chiếu trang chính thức tháng 11/2026.
Cách đăng ký trả góp qua thẻ cho đúng thứ tự
- Hỏi cửa hàng trước khi thanh toán: thẻ ngân hàng nào được trả góp, kỳ hạn bao lâu, đơn tối thiểu bao nhiêu, có phí chuyển đổi không và giá trả góp có khác giá trả thẳng không.
- Kiểm tra hạn mức còn lại của thẻ có đủ cho toàn bộ giá trị món hàng không.
- Thanh toán bằng thẻ tín dụng và chọn kỳ hạn ngay tại quầy hoặc trang thanh toán. Nếu chuyển đổi trên ứng dụng ngân hàng, hãy đọc số tiền phí hiển thị trước khi bấm xác nhận.
- Hoàn tất đăng ký sớm, không đợi sát ngày chốt sao kê. HSBC yêu cầu trước ngày ra sao kê ít nhất 5 ngày.
- Xem sao kê kỳ kế tiếp để chắc giao dịch đã được chia kỳ và phí đúng như đã báo, rồi cài trích nợ tự động để không quên khoản góp.
Chưa có thẻ, bạn xem điều kiện mở thẻ tín dụng online trước khi nộp hồ sơ.
Câu hỏi thường gặp
Trả góp 0% qua thẻ tín dụng có cần trả trước không?
Thường là không. Chương trình trả góp tại đối tác của HSBC áp dụng cho 100% giá trị thanh toán bằng thẻ. Toàn bộ số tiền được trừ vào hạn mức thẻ rồi chia đều cho các tháng.
Thẻ mới mở có trả góp được không?
Tùy ngân hàng. Ở HSBC, thẻ mở chưa đủ 3 tháng vẫn đăng ký được nhưng bị xếp vào nhóm 3, phí chuyển đổi 3,99% cho kỳ 3 tháng thay vì 1,49% của nhóm 1.
Trả góp qua thẻ tín dụng có bị ghi lên CIC không?
Dư nợ thẻ tín dụng, gồm cả phần đang trả góp, là thông tin ngân hàng phải gửi cho CIC. Trả đủ và đúng hạn thì đây là lịch sử tín dụng tốt. Trả chậm thì khoản nợ bị chuyển nhóm như mọi khoản vay khác, xem cách kiểm tra CIC online.
Có trả hết sớm được không?
Tùy ngân hàng. TPBank thu 2% giá trị trả góp còn lại, tối thiểu 110.000 đồng. VIB miễn phí tất toán trước hạn. HSBC không cho thay đổi hay hủy giao dịch trả góp đã đăng ký thành công. Nếu phí chuyển đổi đã thu một lần từ đầu, hãy hỏi ngân hàng có hoàn lại phần nào khi trả sớm không.
Giao dịch nào không chuyển sang trả góp được?
Mỗi ngân hàng có danh sách riêng. HSBC không áp dụng cho tạm ứng tiền mặt, nạp ví điện tử, thanh toán hóa đơn trực tuyến, khoản đã chuyển trả góp và giao dịch dưới 2 triệu đồng.
“0% lãi suất” và “0% lãi suất, không phí” khác gì nhau?
Khác ở phí chuyển đổi. Nơi chỉ ghi “0% lãi suất” vẫn có thể thu phí chuyển đổi, do cửa hàng hoặc cổng thanh toán quy định. Chỉ khi ghi cả hai, hoặc nhân viên xác nhận không thu phí, bạn mới trả đúng bằng giá món hàng.
Biểu phí và điều khoản đọc trên nguồn chính thức ngày 20/11/2026, chỉ mang tính tham khảo. Ngân hàng có thể đổi mức phí và điều kiện theo từng thời kỳ, từng nhóm khách hàng, hãy xem số tiền phí hiển thị trên ứng dụng trước khi xác nhận. Một số liên kết trên Mothe.vn là liên kết tiếp thị, chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua đó.
Nguồn tham khảo
- TPBank: Biểu phí và lãi suất thẻ tín dụng, hiệu lực 13/2/2026
- HDBank: Biểu phí thẻ tín dụng cá nhân, hiệu lực 19/1/2026
- HSBC: Trả góp tại thương hiệu bạn chọn, bảng phí chuyển đổi theo nhóm khách hàng
- HSBC: Trả góp 0% lãi suất tại đối tác
- HSBC: Điều khoản và điều kiện chương trình Trả góp tại thương hiệu bạn chọn
- HSBC: Điều khoản và điều kiện thẻ tín dụng HSBC Live+
- VIB: Biểu phí và điều kiện thẻ VIB One Card, hiệu lực 1/7/2026
- VIB: Trả góp 0% lãi suất qua thẻ tín dụng là gì
- VIB: Thể lệ điểm thưởng, hoàn tiền thẻ tín dụng
- Cake: Biểu phí thẻ Cake 2in1, hiệu lực 10/11/2026